Upparbetat men ej fakturerat – därför ser resultatet bra ut när kassan är tom
ProFit Consulting · · 6
Upparbetat men ej fakturerat – därför ser resultatet bra ut när kassan är tom
"Vi gör vinst, men pengarna räcker inte." Det är en av de vanligaste meningarna vi hör från VD:ar i projektdrivna bolag. Förklaringen ligger nästan alltid i samma post i balansräkningen: upparbetat men ej fakturerat.
Vad posten betyder
När ett bolag redovisar projekt med successiv vinstavräkning intäktsförs projekten i takt med att arbetet utförs. Faktureringen följer däremot avtalets betalplan. De två går nästan aldrig i takt.
- Upparbetat men ej fakturerat (tillgång, normalt konto 1620): ni har utfört mer arbete än ni fakturerat. Ni ligger under i fakturering.
- Fakturerat men ej upparbetat (skuld, normalt konto 2450): ni har fakturerat mer än ni utfört. Ni ligger över i fakturering.
Posterna redovisas netto per projekt. Ett projekt hamnar alltså på antingen tillgångs- eller skuldsidan.
Varför det påverkar kassan
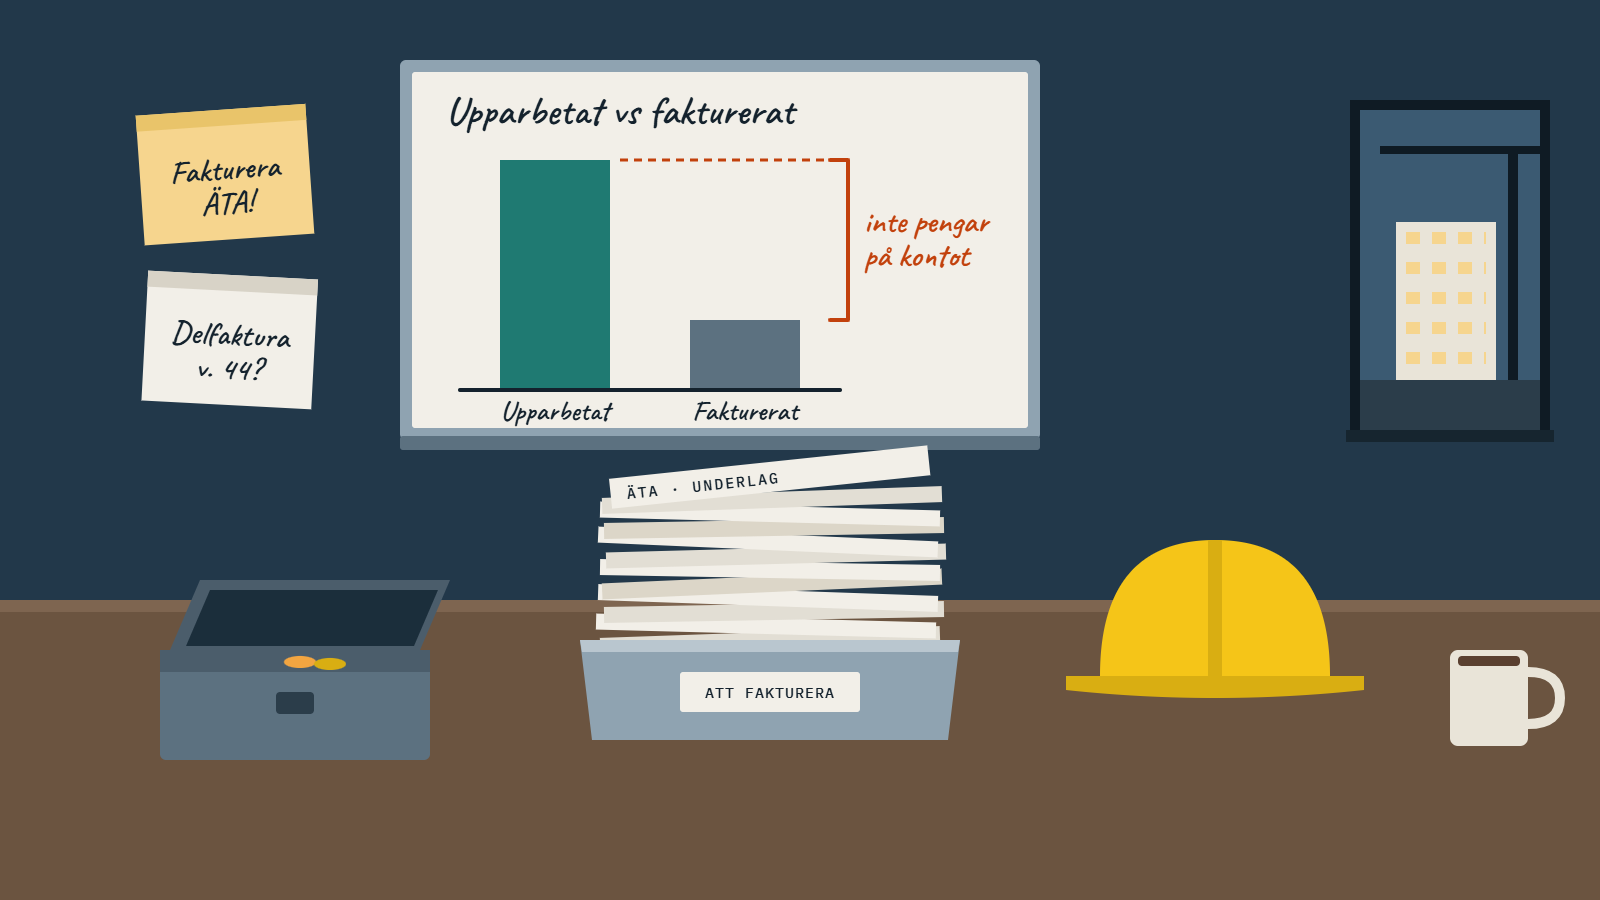
Ett projekt som är upparbetat men inte fakturerat har tagit kostnader, ofta löner, material och underentreprenörer, som redan är betalda eller snart ska betalas. Intäkten finns i resultaträkningen men pengarna har inte kommit in.
Ett exempel:
| Projekt | Upparbetad intäkt | Fakturerat | Netto |
|---|---|---|---|
| Skola, etapp 2 | 14 200 tkr | 11 800 tkr | +2 400 tkr |
| Kontor, ombyggnad | 6 100 tkr | 6 900 tkr | −800 tkr |
| Industrihall | 9 400 tkr | 7 600 tkr | +1 800 tkr |
| Summa | +3 400 tkr |
Bolaget har 3,4 Mkr i intjänade men ofakturerade intäkter. Resultatet är korrekt, men 3,4 Mkr av det finns inte på kontot.
När posten blir en varningsflagga
Upparbetat men ej fakturerat är inte i sig dåligt. Det är ett normalt resultat av betalplaner och tidsförskjutningar. Det blir ett problem när:
- Posten växer månad efter månad utan att projekten närmar sig fakturerbara milstolpar.
- Ett och samma projekt dominerar och har gjort det länge. Ofta handlar det om tvister, oreglerade ÄTA eller en prognos som är för optimistisk.
- Posten ökar snabbare än omsättningen. Då binder bolaget mer och mer kapital i varje krona som produceras.
- Ingen kan förklara den per projekt. Om siffran bara är en summa i balansräkningen finns det ingen styrning.
Det finns också en risk åt andra hållet. Ett bolag med stora poster av fakturerat men ej upparbetat har god likviditet just nu, men har i praktiken fått betalt i förskott. Pengarna behövs för att genomföra arbetet som återstår.
Tre sätt att styra posten
1. Följ den per projekt varje månad. Lista nettoposten per projekt, sortera efter storlek och fråga varför de största ser ut som de gör.
2. Koppla den till faktureringsplanen. Vet ni när nästa milstolpe kan faktureras i varje projekt kan ni också förutse när posten vänds till pengar. Det är grunden i en bra likviditetsprognos.
3. Förhandla betalplaner med likviditeten i tankarna. Redan i anbudsfasen avgörs hur mycket kapital projektet kommer att binda. En betalplan som ligger efter upparbetningen ger en dyr finansiering av kundens projekt.
Sammanfattning
Upparbetat men ej fakturerat är bryggan mellan resultat och kassa i ett projektbolag. Den som förstår posten förstår varför vinst och likviditet inte följs åt, och kan börja styra skillnaden i stället för att överraskas av den.
Vill du följa posten per projekt? Vår kostnadsfria Excelmall för projektavstämning och SVA räknar ut nettoposten projekt för projekt. Eller boka ett första samtal.