Successiv vinstavräkning i praktiken – vad VD i projektdrivna bolag behöver förstå
ProFit Consulting · · 6 min läsning
De flesta som driver ett bygg-, installations- eller anläggningsbolag har hört begreppet successiv vinstavräkning. Färre vet exakt hur den påverkar siffrorna de fattar beslut på varje månad. Det är inte konstigt. Metoden förklaras nästan alltid som en redovisningsregel, när den i själva verket är ett styrverktyg.
Den här artikeln handlar inte om hur du bokför. Den handlar om vad successiv vinstavräkning betyder för dig som leder bolaget.
Kort om vad metoden innebär
Successiv vinstavräkning betyder att intäkter och resultat i ett projekt redovisas i takt med att arbetet utförs, i stället för när projektet är klart. För fastprisprojekt bestäms intäkten utifrån projektets färdigställandegrad, oftast beräknad som nedlagda kostnader i förhållande till totalt prognostiserade kostnader.
Ett förenklat exempel:
| Belopp | |
|---|---|
| Kontraktssumma | 10 000 tkr |
| Prognostiserad totalkostnad | 8 500 tkr |
| Nedlagd kostnad hittills | 4 250 tkr |
| Färdigställandegrad | 50 % |
| Upparbetad intäkt | 5 000 tkr |
| Upparbetat resultat | 750 tkr |
Bolag som redovisar enligt K3 tillämpar successiv vinstavräkning som huvudregel för fastprisuppdrag (K3 kapitel 23). Uppdrag på löpande räkning redovisas i takt med att arbetet utförs.
Varför det spelar roll för dig som VD
1. Resultatet är bara så bra som prognosen
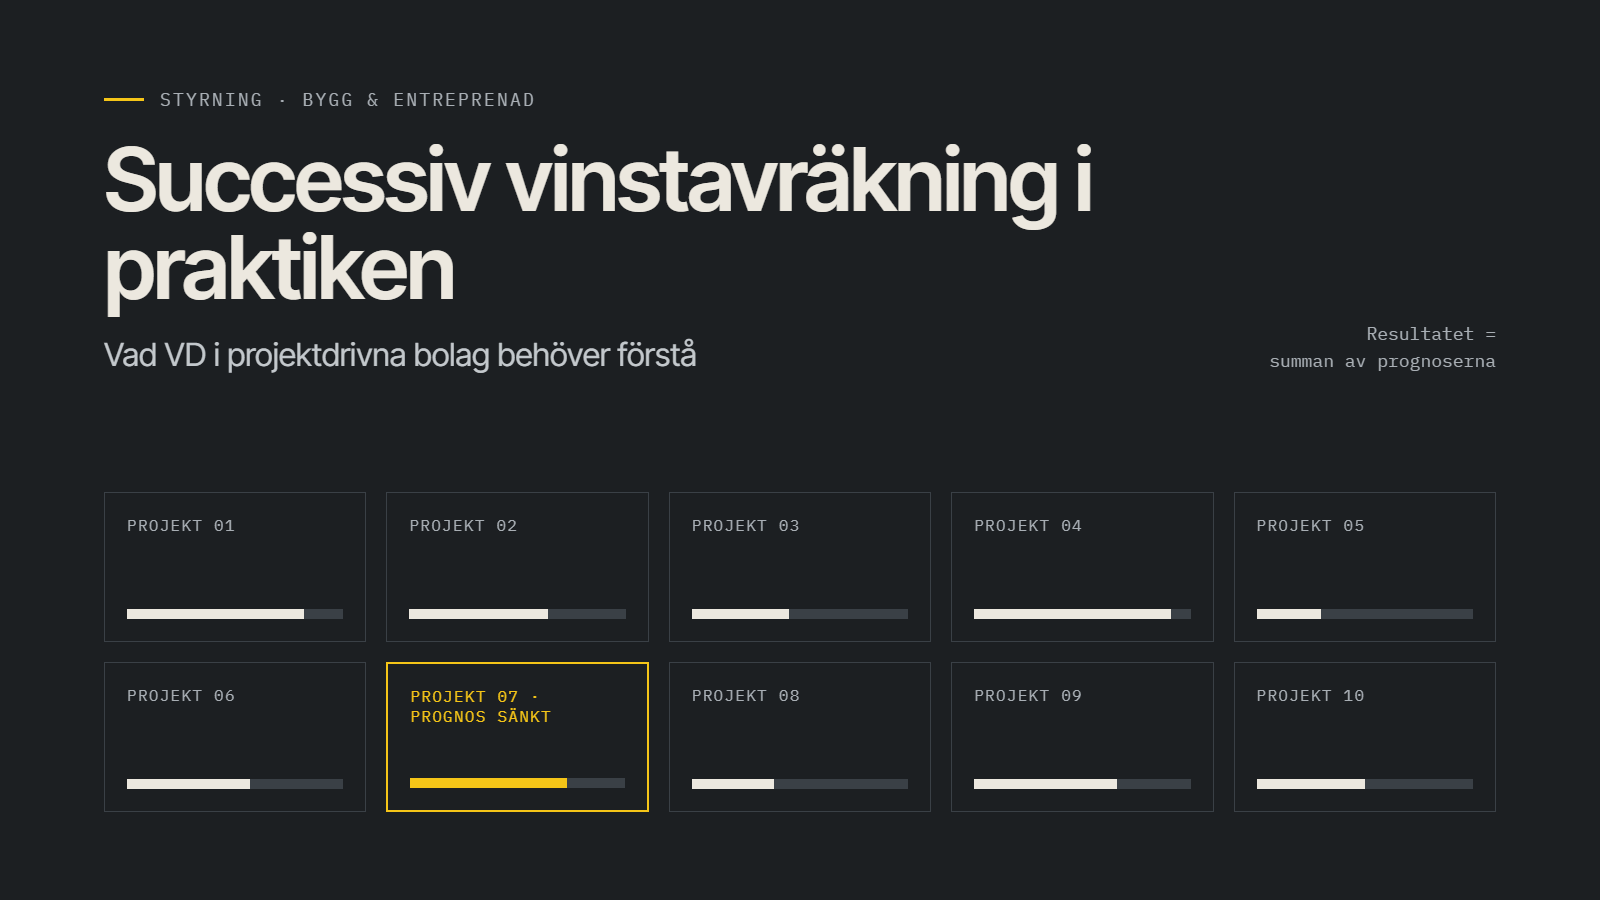
Titta på exemplet igen. Färdigställandegraden räknas mot prognostiserad totalkostnad. Om projektledaren har en för optimistisk slutkostnad blir färdigställandegraden för hög, intäkten för hög och resultatet för bra. Felet syns först när projektet närmar sig slutet.
Det betyder att kvaliteten i ditt månadsresultat i praktiken avgörs av kvaliteten i projektprognoserna. Inte av bokföringen.
2. Resultat och kassa går isär
Successiv vinstavräkning visar vad ni har tjänat, inte vad ni har fått betalt. Har ni upparbetat mer än ni fakturerat bär bolaget en fordran på kunden som inte är pengar på kontot. Det här är den vanligaste förklaringen till att resultatet ser bra ut samtidigt som likviditeten är ansträngd. Vi går igenom det i detalj i artikeln om upparbetat men ej fakturerat.
3. Förluster ska tas direkt
Visar prognosen att ett projekt går med förlust ska hela den förväntade förlusten redovisas direkt, inte successivt. Det innebär att en sänkt prognos i ett enda projekt kan slå hårt mot ett enskilt månadsresultat. Den som inte följer prognoserna noga får överraskningen vid fel tillfälle.
4. Det kräver disciplin varje månad
Metoden förutsätter att utfallet i varje projekt kan bedömas tillförlitligt. I praktiken betyder det att kostnader är rätt periodiserade, att ÄTA-arbeten är registrerade och att prognoserna uppdateras. Utan det blir resultatet en gissning med decimaler.
Fem frågor att ställa på nästa månadsgenomgång
- När uppdaterades prognosen i våra tio största projekt senast? Om svaret är "vid start" har ni ett problem.
- Vilka projekt har lägre prognostiserat TB än i kalkylen? Avvikelsen säger mer än nivån.
- Hur stor är vår nettopost för upparbetat men ej fakturerat? Och hur har den förändrats sedan förra månaden?
- Finns det oreglerade ÄTA som ligger med i prognosen? I så fall: hur säkra är de?
- Finns det projekt med förväntad förlust som inte är reserverad?
Kan ekonomifunktionen inte svara på de frågorna utan att gräva i flera dagar saknas en del av styrningen.
Vanliga misstag vi ser
- Prognosen följer budgeten. Projektledaren skriver in kalkylen som slutprognos och ändrar den inte förrän det är uppenbart fel.
- Kostnader som saknas. Fakturor från underentreprenörer som inte kommit in gör att färdigställandegraden blir för låg i en månad och för hög i nästa.
- ÄTA räknas in för tidigt. Intäkter för tilläggsarbeten som kunden inte godkänt tas med i prognosen.
- Ingen tittar på helheten. Varje projekt följs upp för sig, men ingen ser hur summan påverkar bolagets resultat och likviditet framåt.
Sammanfattning
Successiv vinstavräkning är inte svårt att förstå, men det är lätt att underskatta hur mycket den bygger på bedömningar. Resultatet i ett projektbolag är i grunden en sammanställning av prognoser. Därför ligger den viktigaste kontrollen inte i bokföringen, utan i hur prognoserna tas fram och följs upp.
Vill du se hur era projekt ligger till? Ladda ner vår kostnadsfria mall för projektavstämning och SVA, eller boka ett första samtal så går vi igenom era siffror tillsammans.